Domain warnschüsse.de kaufen?
Wir ziehen mit dem Projekt
warnschüsse.de um.
Sind Sie am Kauf der Domain
warnschüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain warnschüsse.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goertz, Stefan: Öffentliche Sicherheit in Gefahr?Öffentliche Sicherheit in Gefahr? , Ist unsere Öffentliche Sicherheit in Gefahr? Diese Frage wird politisch und medial kontrovers diskutiert. Die Antwort auf diese Frage kann Menschen verunsichern. Unsere Öffentliche Sicherheit ist so sehr bedroht, wie sie es seit dem Bestehen unserer Bundesrepublik noch nicht war. Es kommen viele, offensichtlich zu viele, Bedrohungen und Akteure zur gleichen Zeit zusammen. Dieses Sachbuch stellt aktuelle und künftige Gefahren für die Öffentliche Sicherheit Deutschlands dar: Extremismus und Terrorismus, aber auch Organisierte Kriminalität (z.B. Rauschgifthandel/ -schmuggel), Cyberattacken und Desinformationskampagnen. Auch die Bundesinnenministerin stellt aktuell eine "Zeitenwende" für die Öffentliche Sicherheit fest und verdeutlicht die Vielfalt der Bedrohungen: Rechtsextremismus, auch andere Extremismusbereiche, Fake News, Organisierte Kriminalität und seit Beginn des Ukrainekrieges verstärkt auch Spionage. Der Autor zeigt, dass das Bedrohungsmaß eine neue Qualität erreicht hat und beleuchtet die Akteure und Phänomene, die unsere Öffentliche Sicherheit massiv bedrohen. Beginnend mit Rechtsextremisten werden sowohl alte als auch neue Akteure behandelt und die & immer schneller werdenden - Übergänge von rechtsextremistischer Sprache zu rechtsextremistischer Gewalt bis hin zu terroristischen Anschlägen aufgezeigt. Auch bei Islamisten, "Reichsbürgern" und "Selbstverwaltern", "Delegitimierern" und Linksextremisten werden aktuelle Akteure - bisweilen medial kaum thematisiert - und die Gefahren, die von ihnen ausgehen, dargestellt. Auch internationale Dimensionen werden beleuchtet, hierbei auch neue Akteurskonstellationen von Antisemitismus in Deutschland. Neben den Extremismusbereichen gehen aber auch von der Organisierten Kriminalität (der weltweite Handel mit Kokain boomt wie nie, der Hamburger Hafen ist ein europäisches Haupteinfalltor), von Cyberattacken, Desinformation und Spionage aktuell auf neuem Niveau Gefahren für die Öffentliche Sicherheit aus. Eine sicherheitspolitisch-realistische Analyse der Öffentlichen Sicherheit bringt naturgemäß mit sich, dass sie schlechte, "unangenehme" Informationen präsentiert. Aber ein realistischer Blick, aktuellste Fakten und eine Expertenanalyse der Probleme und Herausforderungen sind der erste Schritt auf dem Weg zu mehr Schutz für unsere Öffentliche Sicherheit. Es geht hier also auch darum, unrealistische Fehlannahmen aufzudecken. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Goertz, Stefan, Seitenzahl/Blattzahl: 314, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Cyberkriminalität; Extremismus; Terrorismus, Fachschema: Verwaltungsrecht - Verwaltungssachen~Ordnungsrecht~Polizeirecht~Waffenrecht - Waffengesetz, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 17, Gewicht: 421, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
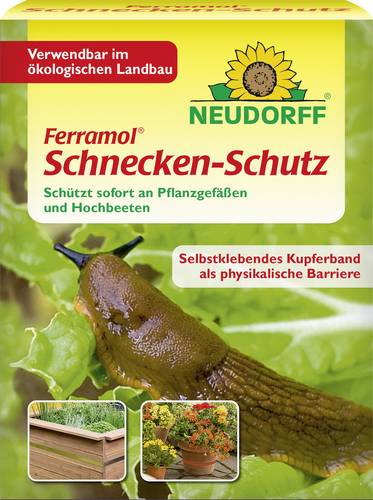
Neudorff Ferramol Schnecken-Schutz Funktionsart Abschreckung 1St.Schnecken-Schutz ist sehr einfach in der Anwendung und bietet einen monatelangen physikalischen Schutz. Schnecken überwinden die physikalische Barriere nicht, da es für sie unangenehm ist. Durch den Einsatz von Schnecken-Schutz kann der Einsatz von Pflanzenschutzmitteln zur Schneckenbekämpfung minimiert oder sogar vermieden werden.10,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
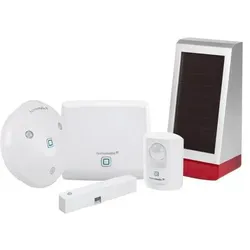
Homematic IP, Einbruchschutz + Alarmanlage, Set Sicherheit,Alarm + AussensireneDas Homematic IP Smart Home Starter Set Alarm und die Alarmsirene für den Aussenbereich bieten eine umfassende Sicherheitslösung für Ihr Zuhause. Mit einer lauten Sirene, LED-Signalleuchten und flexibler Steuerung per App oder Sprachassistenten sind Sie bestens gegen Einbrüche geschützt. Die einfache Installation und der integrierte Sabotageschutz sorgen für zusätzliche Sicherheit. Das Starter Set umfasst einen Access Point, einen Bewegungsmelder und einen Fenster- und Türkontakt, die zusammen eine zuverlässige Überwachung und Alarmierung ermöglichen. Die Aussensirene ergänzt das System mit einer lauten akustischen und optischen Alarmmeldung, die Einbrecher abschreckt und die Nachbarn informiert. Die Installation ist dank Funkkommunikation und Batteriebetrieb einfach und flexibel. Die Steuerung erfolgt bequem per App oder Sprachassistenten wie Amazon Alexa und Google Assistant. Der integrierte Sabotageschutz sorgt für zusätzliche Sicherheit, selbst bei Manipulationsversuchen. Produkt Highlights: - Starter Set für umfassende Sicherheitsüberwachung - Aussensirene mit 100 dB Lautstärke und LED-Signalleuchten - Einfache Installation und flexible Platzierung - Steuerung per App und Sprachassistenten - Integrierter Sabotageschutz für zusätzliche Sicherheit Einsatzbereich des Produktes: - Haustür: Sicheres und bequemes Öffnen und Schliessen - Wohnung: Ideal für Mietwohnungen ohne bauliche Veränderungen - Garten: Abschreckung von Einbrechern durch laute Sirene mit optischer Signalisierung - auch stiller Alarm möglich.269,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Widerruflichkeit der Restschuldversicherung bei Verbraucherdarlehen, Taschenbuch von Rebecca Schacht, EHV Academicpress, 978-3-86741-741-9Widerruflichkeit Der Restschuldversicherung Bei Verbraucherdarlehen, Taschenbuch Von Rebecca Schacht, Ehv Academicpress, 978-3-86741-741-9, Seitenanzahl: 30049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goertz, Stefan: Öffentliche Sicherheit in Gefahr?Öffentliche Sicherheit in Gefahr? , Ist unsere Öffentliche Sicherheit in Gefahr? Diese Frage wird politisch und medial kontrovers diskutiert. Die Antwort auf diese Frage kann Menschen verunsichern. Unsere Öffentliche Sicherheit ist so sehr bedroht, wie sie es seit dem Bestehen unserer Bundesrepublik noch nicht war. Es kommen viele, offensichtlich zu viele, Bedrohungen und Akteure zur gleichen Zeit zusammen. Dieses Sachbuch stellt aktuelle und künftige Gefahren für die Öffentliche Sicherheit Deutschlands dar: Extremismus und Terrorismus, aber auch Organisierte Kriminalität (z.B. Rauschgifthandel/ -schmuggel), Cyberattacken und Desinformationskampagnen. Auch die Bundesinnenministerin stellt aktuell eine "Zeitenwende" für die Öffentliche Sicherheit fest und verdeutlicht die Vielfalt der Bedrohungen: Rechtsextremismus, auch andere Extremismusbereiche, Fake News, Organisierte Kriminalität und seit Beginn des Ukrainekrieges verstärkt auch Spionage. Der Autor zeigt, dass das Bedrohungsmaß eine neue Qualität erreicht hat und beleuchtet die Akteure und Phänomene, die unsere Öffentliche Sicherheit massiv bedrohen. Beginnend mit Rechtsextremisten werden sowohl alte als auch neue Akteure behandelt und die & immer schneller werdenden - Übergänge von rechtsextremistischer Sprache zu rechtsextremistischer Gewalt bis hin zu terroristischen Anschlägen aufgezeigt. Auch bei Islamisten, "Reichsbürgern" und "Selbstverwaltern", "Delegitimierern" und Linksextremisten werden aktuelle Akteure - bisweilen medial kaum thematisiert - und die Gefahren, die von ihnen ausgehen, dargestellt. Auch internationale Dimensionen werden beleuchtet, hierbei auch neue Akteurskonstellationen von Antisemitismus in Deutschland. Neben den Extremismusbereichen gehen aber auch von der Organisierten Kriminalität (der weltweite Handel mit Kokain boomt wie nie, der Hamburger Hafen ist ein europäisches Haupteinfalltor), von Cyberattacken, Desinformation und Spionage aktuell auf neuem Niveau Gefahren für die Öffentliche Sicherheit aus. Eine sicherheitspolitisch-realistische Analyse der Öffentlichen Sicherheit bringt naturgemäß mit sich, dass sie schlechte, "unangenehme" Informationen präsentiert. Aber ein realistischer Blick, aktuellste Fakten und eine Expertenanalyse der Probleme und Herausforderungen sind der erste Schritt auf dem Weg zu mehr Schutz für unsere Öffentliche Sicherheit. Es geht hier also auch darum, unrealistische Fehlannahmen aufzudecken. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Goertz, Stefan, Seitenzahl/Blattzahl: 314, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Cyberkriminalität; Extremismus; Terrorismus, Fachschema: Verwaltungsrecht - Verwaltungssachen~Ordnungsrecht~Polizeirecht~Waffenrecht - Waffengesetz, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 17, Gewicht: 421, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Neudorff Ferramol Schnecken-Schutz Funktionsart Abschreckung 1St.Schnecken-Schutz ist sehr einfach in der Anwendung und bietet einen monatelangen physikalischen Schutz. Schnecken überwinden die physikalische Barriere nicht, da es für sie unangenehm ist. Durch den Einsatz von Schnecken-Schutz kann der Einsatz von Pflanzenschutzmitteln zur Schneckenbekämpfung minimiert oder sogar vermieden werden.10,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Homematic IP, Einbruchschutz + Alarmanlage, Set Sicherheit,Alarm + AussensireneDas Homematic IP Smart Home Starter Set Alarm und die Alarmsirene für den Aussenbereich bieten eine umfassende Sicherheitslösung für Ihr Zuhause. Mit einer lauten Sirene, LED-Signalleuchten und flexibler Steuerung per App oder Sprachassistenten sind Sie bestens gegen Einbrüche geschützt. Die einfache Installation und der integrierte Sabotageschutz sorgen für zusätzliche Sicherheit. Das Starter Set umfasst einen Access Point, einen Bewegungsmelder und einen Fenster- und Türkontakt, die zusammen eine zuverlässige Überwachung und Alarmierung ermöglichen. Die Aussensirene ergänzt das System mit einer lauten akustischen und optischen Alarmmeldung, die Einbrecher abschreckt und die Nachbarn informiert. Die Installation ist dank Funkkommunikation und Batteriebetrieb einfach und flexibel. Die Steuerung erfolgt bequem per App oder Sprachassistenten wie Amazon Alexa und Google Assistant. Der integrierte Sabotageschutz sorgt für zusätzliche Sicherheit, selbst bei Manipulationsversuchen. Produkt Highlights: - Starter Set für umfassende Sicherheitsüberwachung - Aussensirene mit 100 dB Lautstärke und LED-Signalleuchten - Einfache Installation und flexible Platzierung - Steuerung per App und Sprachassistenten - Integrierter Sabotageschutz für zusätzliche Sicherheit Einsatzbereich des Produktes: - Haustür: Sicheres und bequemes Öffnen und Schliessen - Wohnung: Ideal für Mietwohnungen ohne bauliche Veränderungen - Garten: Abschreckung von Einbrechern durch laute Sirene mit optischer Signalisierung - auch stiller Alarm möglich.269,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Kombischild mit Symbolen Vorsicht! Gefahr durch Batterien..., Folie, 200x150mmKombischild mit Symbolen Vorsicht! Gefahr durch Batterien - Feuer, offenes Licht und Rauchen verboten, gemäß ISO 3864, für den Innen- und begrenzten Außeneinsatz, Material: selbstklebende Folie, temperaturbeständig von -40°C bis +80°C, resistent gegen viele Chemikalien, permanent haftend, Format: 200 x 150 mm Hinweise zu Mengenangaben Liefermenge/-einheit: 1 Stück Menge/Packung: 1 Stück13,80 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.